
El dinero que está atrapado dentro de tu empresa
28 de septiembre de 2026 | Relaciones Públicas Isvana Capital
Facebook
Twitter
LinkedIn
WhatsApp
“No es cuánto dinero genera una empresa, sino cuánto puede convertir en efectivo cuando lo necesita.”
Anónimo.
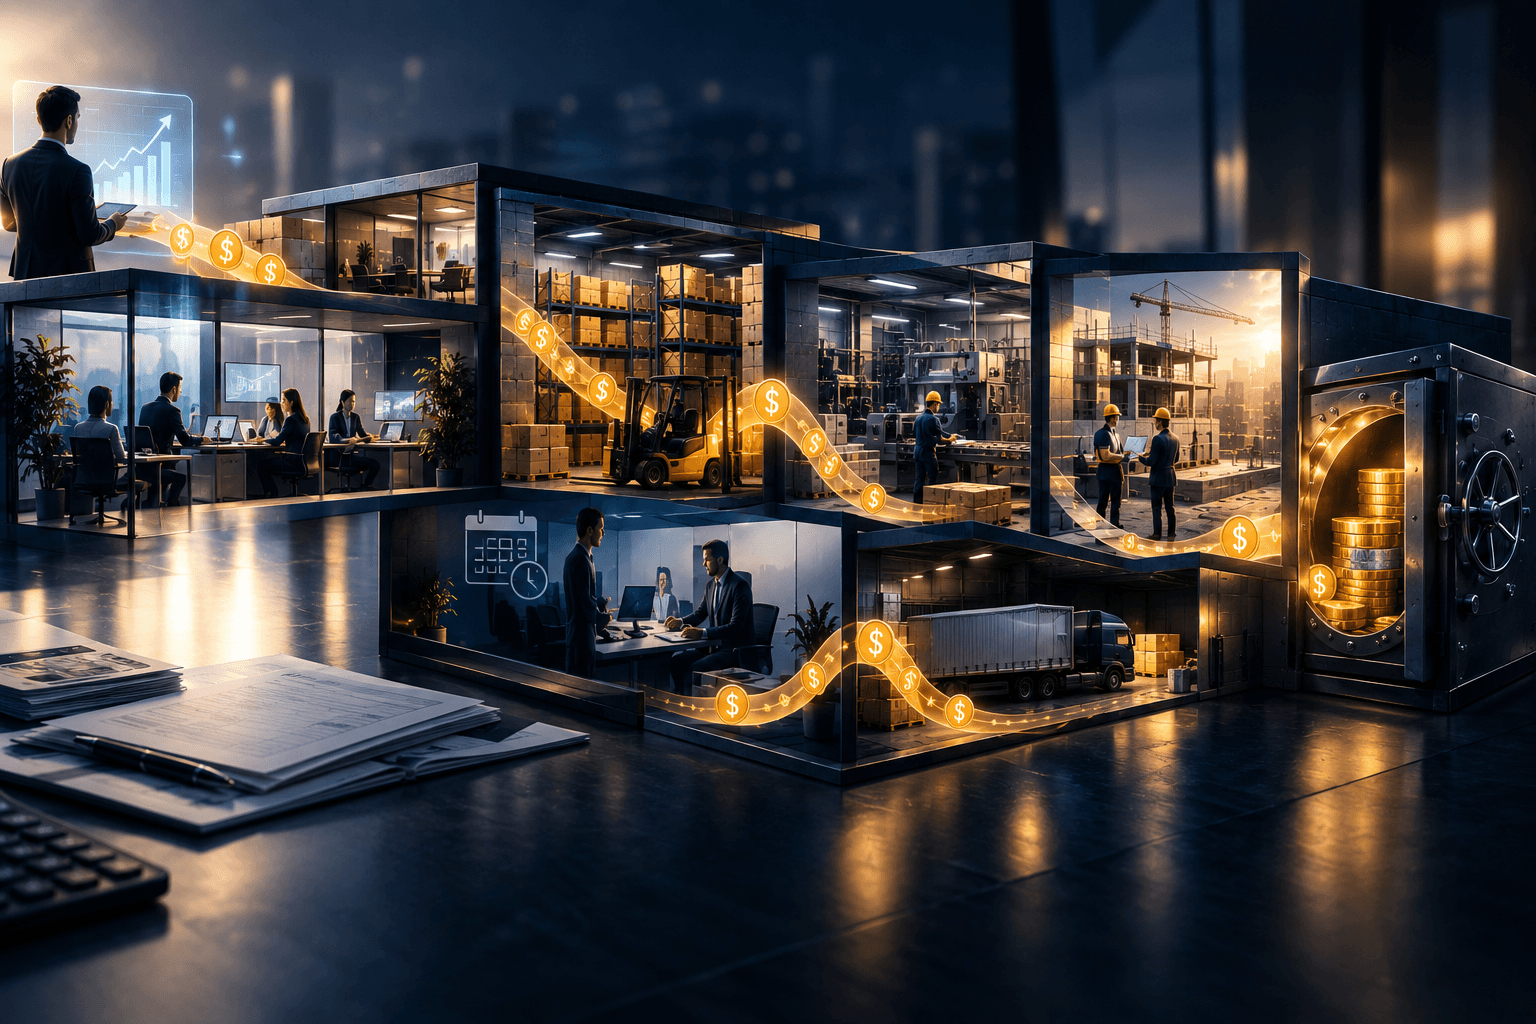
Una empresa puede tener buenas ventas, clientes importantes y proyectos en crecimiento, pero aun así enfrentar problemas de liquidez.
La razón muchas veces está en algo que no siempre es evidente: una parte del dinero de la empresa está dentro de la propia operación y todavía no puede utilizarse.
Puede estar en inventarios, cuentas por cobrar, anticipos o proyectos que todavía no generan efectivo.
Y mientras ese dinero no regresa, la empresa necesita encontrar la forma de seguir operando.
Suscríbete al Newsletter Oficial de Isvana Capital
Una venta que todavía no es dinero
Imagina una empresa que consigue un proyecto por $3 millones de pesos.
Para realizarlo necesita invertir $1.5 millones entre materiales, personal, proveedores y otros gastos. El proyecto se entrega, pero el cliente tiene un plazo de pago de 60 días.
En los estados financieros, la empresa acaba de generar una venta importante. Sin embargo, en su cuenta bancaria todavía no están esos $3 millones.
Mientras espera el pago, tiene que seguir cubriendo nómina, proveedores, renta y nuevos gastos de operación.
El negocio está creciendo, pero su efectivo está atrapado.
Y si antes de cobrar ese proyecto aparece otro pedido importante, la empresa necesitará todavía más recursos para poder aceptarlo.
Aquí aparece una situación que puede confundir a muchos empresarios: tener ventas no necesariamente significa tener liquidez.
¿Dónde se queda atrapado el dinero?
Hay varios puntos de la operación que conviene revisar.
Cuentas por cobrar. La empresa ya vendió y facturó, pero el cliente todavía no ha pagado.
Inventario. El dinero ya salió de la cuenta bancaria, pero permanece convertido en productos que todavía no se venden.
Proyectos en proceso. La empresa ya está gastando en materiales, personal y proveedores, pero el cliente pagará hasta completar una etapa determinada.
También están las condiciones de pago.
Si una empresa paga a sus proveedores en 30 días, pero cobra a sus clientes en 90, existe una brecha de 60 días que alguien tiene que financiar.
Y muchas veces termina financiándola la propia empresa.
El crecimiento puede aumentar el problema
Esta es una de las razones por las que una empresa puede sentirse más presionada financieramente justo cuando está creciendo.
Supongamos que una compañía vende $5 millones al mes y sus clientes pagan, en promedio, 60 días después.
Si sus ventas aumentan considerablemente, también crecerá el monto pendiente de cobro.
Por eso, crecer no significa solamente vender más.
También significa preguntarse:
¿Cuánto dinero necesito para sostener esas nuevas ventas mientras espero cobrar?
Una empresa puede tener un proyecto rentable frente a ella y, aun así, no contar con el efectivo necesario para ejecutarlo.
Antes de buscar dinero, hay que entender el problema
Cuando aparece una necesidad de liquidez, la primera reacción puede ser pensar en solicitar un crédito.
Pero antes conviene analizar por qué el dinero no está disponible.
Si existe demasiado inventario, quizá haya que mejorar la rotación.
Si los clientes están tardando demasiado en pagar, puede ser necesario revisar las condiciones comerciales y la estrategia de cobranza.
Si el problema aparece porque la empresa debe invertir hoy para cobrar dentro de 60 o 90 días, entonces estamos frente a una necesidad diferente.
En ese caso, el financiamiento puede ayudar a cubrir temporalmente esa brecha.
Financiar el ciclo, no cubrir el problema
Supongamos que una empresa tiene pedidos confirmados por $5 millones, pero necesita $2 millones para producirlos y cobrará a sus clientes en 60 días.
Una línea de crédito para capital de trabajo podría permitirle financiar ese periodo y pagar el crédito conforme entren los cobros.
La lógica es importante:
el financiamiento no está sustituyendo las ventas; está acompañando el ciclo de la operación.
Esto es muy diferente de utilizar deuda constantemente para cubrir pérdidas o gastos que la empresa no puede sostener.
Por eso, antes de contratar cualquier financiamiento, es importante entender cuánto se necesita, durante cuánto tiempo y de qué fuente saldrá el dinero para pagarlo.
¿Cuánto dinero necesita realmente tu empresa para crecer?
Una pregunta sencilla puede ayudar a encontrar la respuesta:
¿Cuántos días pasan desde que mi empresa desembolsa dinero hasta que vuelve a recibirlo?
Por ejemplo:
- Compras materia prima hoy.
- Produces durante 20 días.
- Entregas el producto.
- El cliente paga 60 días después.
Durante todo ese periodo, la empresa necesita recursos para mantener funcionando la operación.
Mientras más largo sea ese ciclo, mayor puede ser la necesidad de capital de trabajo.
Por eso, analizar únicamente las ventas o las utilidades no siempre es suficiente. También hay que observar la velocidad con la que el dinero entra y sale del negocio.
El dinero atrapado también tiene un costo
Cuando el capital está inmovilizado, la empresa puede perder capacidad de reacción.
Puede tener que rechazar un nuevo proyecto, desaprovechar un descuento de un proveedor, retrasar una inversión o recurrir a financiamiento de emergencia.
Por eso, el objetivo no es simplemente tener más dinero.
Es conseguir que el dinero de la empresa circule de manera eficiente y que, cuando exista una oportunidad de crecimiento, haya una estructura financiera capaz de acompañarla.
En Isvana te acompañamos a analizar el flujo de tu empresa, identificar dónde está inmovilizado tu capital y evaluar alternativas de financiamiento de acuerdo con las necesidades reales de tu operación.
Porque a veces el problema no es que a tu empresa le falte dinero.
Es que una parte de su dinero todavía no ha regresado.
Roberto Cordero
Isvana Capital